Jaki bank ma najlepsze konto firmowe dla freelancerów i twórców internetowych

- Od czego zależy odpowiedź na pytanie, jaki bank ma najlepsze konto firmowe
- Konto firmowe dla twórcy internetowego: funkcje, które naprawdę się liczą
- Ile kosztuje konto firmowe i jak banki liczą opłaty
- Fintechy kontra klasyczne banki: co wybierasz w praktyce
- Konto firmowe a podatki, ZUS i faktury w obcej walucie
- Jak założyć konto firmowe online i ile to trwa
- Najczęstsze błędy przy wyborze konta firmowego
- Najczęstsze pytania
- Czy freelancer musi mieć konto firmowe?
- Jakie konto firmowe wybrać do rozliczeń z zagranicą?
- Czy Revolut Business jest bezpieczny dla jednoosobowej firmy?
- Czy można mieć dwa konta firmowe jednocześnie?
- Ile kosztuje prowadzenie konta firmowego po promocji?
- Czy konto firmowe można założyć przez internet w 15 minut?
Nie ma jednej odpowiedzi na pytanie, jaki bank ma najlepsze konto firmowe, bo wszystko zależy od waluty, w której wystawiasz faktury. Jeśli rozliczasz klientów zagranicznych w euro i dolarach, sprawdzą się Revolut Business i Wise. Gdy pracujesz głównie w złotych, najlepszy stosunek kosztu do funkcji daje mBank albo ING.
Od czego zależy odpowiedź na pytanie, jaki bank ma najlepsze konto firmowe
Zanim porównasz cenniki, odpowiedz sobie na cztery pytania. W jakiej walucie dostajesz pieniądze? Jak często przelewasz je do Polski? Czy wpłacasz gotówkę? I czy potrzebujesz oddziału, czy wystarczy aplikacja?
To one podpowiedzą Ci, jaki bank najlepszy na konto firmowe w Twojej sytuacji. Dla freelancera, który wystawia pięć faktur w euro miesięcznie, koszt przewalutowania jest ważniejszy niż abonament za konto. Przy 5000 EUR obrotu różnica między spreadem 2% a 0,5% to 75 EUR miesięcznie, czyli 900 EUR rocznie. Za te pieniądze kupisz sporo sprzętu do pracy.
Z drugiej strony twórca, który cały dochód dostaje w złotych z polskich platform, nie zyska nic na wielowalutowym fintechu. Ważniejsze staną się dla niego darmowe przelewy, wpłaty gotówkowe w oddziale i eksport wyciągów do programu księgowego.
Trzecia zmienna to bezpieczeństwo. Banki działające w Polsce objęte są gwarancją Bankowego Funduszu Gwarancyjnego do równowartości 100 tys. euro. Fintechy trzymają środki klientów na rachunkach powierniczych w bankach komercyjnych. To działa, ale zasady są inne. Sprawdź regulamin, zanim wpłacisz tam większą sumę.
Czwarta rzecz to sposób, w jaki płacą Twoi klienci. Duże korporacje często robią przelew SEPA i potrzebują lokalnego numeru IBAN w euro. Małe firmy wolą BLIK albo zwykły przelew w złotych. Konto, które nie obsługuje jednej z tych metod, będzie Cię kosztować czas przy każdej fakturze.
Konto firmowe dla twórcy internetowego: funkcje, które naprawdę się liczą
Twórca internetowy ma inne potrzeby niż klasyczna jednoosobowa firma usługowa. Wypłaty przychodzą z kilku źródeł, często w obcych walutach, i to w nieregularnych odstępach. Widać to także wtedy, gdy sprawdzasz, jak Instagram promuje twórców i konta biznesowe.
Google AdSense przelewa pieniądze w dolarach, gdy przekroczysz próg 100 USD. Twitch, Patreon, Gumroad, Etsy i Steam działają podobnie. Do tego dochodzą płatności od klientów przez Stripe i PayPal. Jeśli każde z tych źródeł trafia na jedno konto z automatycznym przewalutowaniem, tracisz kilka procent za każdym razem.
Dlatego na liście funkcji postaw wielowalutowość na pierwszym miejscu. Szukaj konta, które pozwala trzymać środki w EUR, USD i GBP bez wymuszania wymiany. Lokalne dane do przelewów w euro i dolarach to duże ułatwienie, bo klient z Niemiec nie zapłaci 25 EUR prowizji za przelew międzynarodowy.
Karta wielowalutowa też ma znaczenie. Płacisz nią za Adobe, Canvę, hosting i kursy bez przewalutowania. Przy abonamencie 60 USD miesięcznie oszczędność na spreadzie sięga kilkudziesięciu złotych rocznie, a to tylko jeden wydatek.
Trzeci element to integracje. Konto powinno eksportować wyciągi w CSV albo przez API i współpracować z Fakturownią, inFakt lub wFirmą. Jeśli Twoja księgowa co miesiąc ręcznie przepisuje transakcje, płacisz za jej czas.
Przydają się subkonta dla montażysty, grafika i copywritera. Rozdzielasz wtedy pieniądze na wynagrodzenia od tych na podatki i nie mieszasz ich w jednym saldzie. Przy kilku współpracownikach to różnica między spokojem a chaosem.
Ile kosztuje konto firmowe i jak banki liczą opłaty
Pierwszy rok prawie zawsze wygląda lepiej niż drugi. Banki kuszą zerem za prowadzenie rachunku przez 12, 18 albo 24 miesiące, a potem wracasz do cennika i płacisz 15-45 zł miesięcznie. Warunki promocji bywają ukryte w regulaminie: liczba transakcji kartą, minimalny wpływ na konto, utrzymywane saldo.
Sprawdź trzy pozycje, bo one generują najwięcej kosztów.
- Przelewy. W pakiecie dostajesz zwykle 5-20 darmowych przelewów w złotych, każdy kolejny kosztuje 0,50-1,50 zł. Przelew SEPA w klasycznym banku to wydatek rzędu 5-15 zł, a SWIFT 30-80 zł. W fintechu SEPA często kosztuje 0-3 zł.
- Karty. Jeśli nie zrobisz wymaganej liczby transakcji, zapłacisz 5-15 zł miesięcznie za samą kartę. To drobiazg, który po roku sumuje się do ponad 100 zł.
- Kursy walutowe. Tu kryją się największe pieniądze. Banki stosują spread od 1% do nawet 3%, fintechy schodzą do 0,4-1%. Policz to na własnych liczbach.
Zrób prosty test. Załóż, że przyjmujesz 20 przelewów krajowych i 5 zagranicznych miesięcznie. W banku zapłacisz mniej więcej 135 zł, w fintechu około 15 zł. Do tego dochodzą różnice kursowe, które przy 5000 EUR obrotu wynoszą kilkaset złotych rocznie. Abonament za konto to dopiero trzeci koszt w kolejności.
Fintechy kontra klasyczne banki: co wybierasz w praktyce
Revolut Business daje wielowalutowość, karty, API i plany od podstawowego do rozbudowanego. Wise Business wygrywa kursem wymiany i lokalnymi numerami rachunków w kilku walutach. Oba prowadzą wniosek online i aktywują konto w ciągu godzin, a nie tygodni.
Klasyczne banki mają inne atuty. Oddział pod ręką, wpłaty gotówki, BLIK, integracja z systemem ZUS i e-Urzędem Skarbowym, a przy większych obrotach także kredyt, leasing i terminal płatniczy. mBank, ING, Santander i PKO BP obsługują jednoosobowe firmy od lat i mają dopracowane aplikacje mobilne.
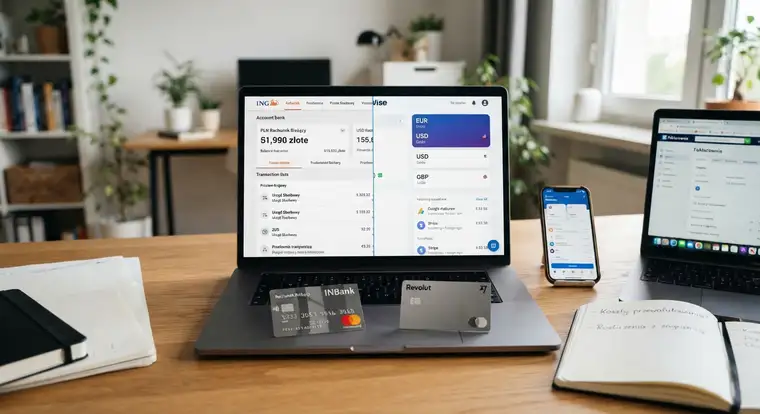
Najczęstszy układ u doświadczonych freelancerów to dwa konta. Główne w polskim banku, przez które przechodzą podatki, ZUS i rozliczenia z polskimi klientami. Drugie w fintechu do płatności walutowych i wypłat z platform zagranicznych.
Nie zamykaj się na jedno rozwiązanie tylko dlatego, że gdzieś dostałeś premię za otwarcie rachunku. Odpowiedź na pytanie, jaki bank ma najlepsze konto firmowe, zmienia się wraz z Twoimi przychodami. Przy 3 tys. zł miesięcznie liczy się coś innego niż przy 30 tys. zł.
Konto firmowe a podatki, ZUS i faktury w obcej walucie
Konto firmowe to nie tylko miejsce na pieniądze. To także źródło dokumentów, na podstawie których liczysz podatki.
Fakturę w euro przeliczasz na złote po kursie średnim NBP z ostatniego dnia roboczego poprzedzającego powstanie obowiązku podatkowego. Przy dochodowym moment przychodu wyznacza data otrzymania zapłaty, a kurs bierzesz z dnia poprzedzającego ten dzień. Szczegóły zawsze potwierdź z księgową, bo przy różnych formach opodatkowania terminy się różnią.
Dlatego konto musi dawać wyciąg z podziałem na waluty i daty. Eksport do pliku raz w miesiącu oszczędza Ci godziny pracy, a Twojej księgowej nerwy. Jeśli bank pokazuje tylko przeliczone złote bez daty transakcji, będziesz odtwarzać historię z maili.
Pamiętaj też o różnicach kursowych. Gdy dostajesz zapłatę w euro i wymieniasz ją dopiero po dwóch tygodniach, między datą przychodu a datą wymiany powstaje różnica, którą wykazujesz w rozliczeniu. Automatyczny zapis w systemie księgowym robi to za Ciebie.
Mikrorachunek podatkowy i przelewy do ZUS działają w złotych, więc konto musi obsługiwać zwykłe przelewy krajowe bez opłat. To absolutna podstawa.
Jak założyć konto firmowe online i ile to trwa
W fintechu proces zajmuje 15-30 minut. Potrzebujesz dokumentu tożsamości, selfie i czasem potwierdzenia adresu. Weryfikacja trwa od kilku minut do dwóch dni roboczych.
W polskim banku wniosek złożysz przez bankowość internetową, jeśli jesteś już klientem indywidualnym. Wystarczy dowód i dane z CEIDG. Umowę podpiszesz elektronicznie, a konto bywa aktywne tego samego dnia. W oddziale zajmie to dłużej, ale ktoś przejdzie z Tobą przez formularz.
Przygotuj się na pytanie o źródło przychodów. Weryfikacja jest dziś ostrzejsza niż kilka lat temu. Miej pod ręką link do kanału na YouTube, portfolio, sklepu albo profilu na Instagramie. Jeśli zastanawiasz się, czy konto firmowe na Facebooku jest płatne?, pamiętaj, że bank i tak sprawdzi źródło przychodów. Jeśli pracujesz z zagranicznymi klientami, warto pokazać umowę albo fakturę.
Możesz mieć kilka kont firmowych jednocześnie. Prawo tego nie zabrania, a banki nie mogą odmówić Ci rachunku tylko dlatego, że masz inny. Warto trzymać jedno konto zapasowe, żeby w razie blokady karty czy weryfikacji AML nie zostać bez dostępu do pieniędzy.
Najczęstsze błędy przy wyborze konta firmowego
Wybór konta pod wpływem premii za otwarcie rachunku to najdroższy błąd. Trzysta złotych znika po dwóch miesiącach, a podwyżka za przewalutowanie zostaje na lata.
Drugi błąd to trzymanie pieniędzy na podatki na tym samym koncie, z którego płacisz za sprzęt i abonamenty. Po trzech miesiącach nie wiesz, ile realnie zarobiłeś. Osobne konto oszczędnościowe albo subkonto rozwiązuje problem w pięć minut.
Trzeci błąd polega na ignorowaniu kosztów walutowych przy porównywaniu ofert. Ludzie patrzą na abonament, a nie na spread. Przy obrotach w euro to odwrócenie proporcji.
Czwarty błąd to brak drugiego konta. Blokada karty, weryfikacja tożsamości albo awaria aplikacji potrafią odciąć Cię od pieniędzy na kilka dni. Wtedy każda faktura z terminem płatności staje się stresem.
Piąty błąd to nieczytanie regulaminu promocji. Wymóg 10 transakcji kartą miesięcznie albo minimalnego wpływu brzmi niewinnie, dopóki nie okaże się, że bank cofa bonus i pobiera opłaty wstecz.
Najczęstsze pytania
Czy freelancer musi mieć konto firmowe?
Nie musi, jeśli rozlicza przychody na zasadach ogólnych i nie prowadzi działalności gospodarczej. Osoba prowadząca jednoosobową działalność też może używać konta prywatnego, ale wtedy trudno oddzielić finanse firmowe od osobistych. Osoba na ryczałcie albo na skali w JDG najczęściej wybiera konto firmowe, bo część banków daje je bez opłat, a księgowość i kontrola wydatków są prostsze. Przy działalności gospodarczej firmowy rachunek bywa wymagany przy płatnościach od kontrahentów.
Jakie konto firmowe wybrać do rozliczeń z zagranicą?
Wybierz konto z wielowalutowością i niskim spreadem. Wise Business i Revolut Business dają lokalne numery rachunków w euro, dolarach i funtach, więc klient płaci jak za przelew krajowy. Sprawdź, ile kosztuje otrzymanie przelewu i czy karta działa w kilku walutach bez przewalutowania. Klasyczne banki w Polsce też oferują rachunki walutowe, ale prowizje za przelewy zagraniczne są zwykle wyższe.
Czy Revolut Business jest bezpieczny dla jednoosobowej firmy?
Revolut działa na licencji bankowej i podlega nadzorowi europejskiemu. Środki klientów są objęte ochroną zgodnie z zasadami obowiązującymi w kraju licencji, a nie polskim systemem gwarancji BFG. W praktyce oznacza to, że pieniądze są bezpieczne na poziomie porównywalnym z bankiem, ale procedura reklamacyjna wygląda inaczej. Jeśli trzymasz na koncie duże kwoty, warto rozłożyć je między dwie instytucje i nie zamykać konta w polskim banku.
Czy można mieć dwa konta firmowe jednocześnie?
Tak, nie ma przepisu, który tego zabrania. Możesz mieć konto w banku i drugie w fintechu, albo dwa rachunki w różnych bankach. Nie musisz też informować ZUS ani urzędu skarbowego o każdym z nich. Do deklaracji podatkowych podajesz jeden rachunek do zwrotów podatku, ale przelewy możesz realizować z innego. Wielu freelancerów trzyma jedno konto do rozliczeń z urzędem, a drugie do płatności walutowych.
Ile kosztuje prowadzenie konta firmowego po promocji?
Po okresie promocyjnym zapłacisz zwykle 15-45 zł miesięcznie za samo prowadzenie rachunku. Do tego dochodzą opłaty za kartę, jeśli nie zrobisz wymaganej liczby transakcji, oraz za przelewy ponad limit z pakietu. W fintechach plan podstawowy często zostaje darmowy, a płacisz tylko za wymianę walut i przelewy poza strefą SEPA. Roczny koszt utrzymania konta waha się od zera do około 600 zł.
Czy konto firmowe można założyć przez internet w 15 minut?
W fintechu tak, o ile weryfikacja dokumentów przejdzie bez dodatkowych pytań. Wniosek wypełnisz w kwadrans, a konto będzie gotowe po akceptacji weryfikacji. W polskim banku proces trwa dłużej, zwykle od kilku godzin do dwóch dni roboczych. Jeśli jesteś już klientem banku, wniosek złożysz z poziomu bankowości internetowej i podpiszesz umowę elektronicznie. Najwięcej czasu zabiera potwierdzenie źródła przychodów.